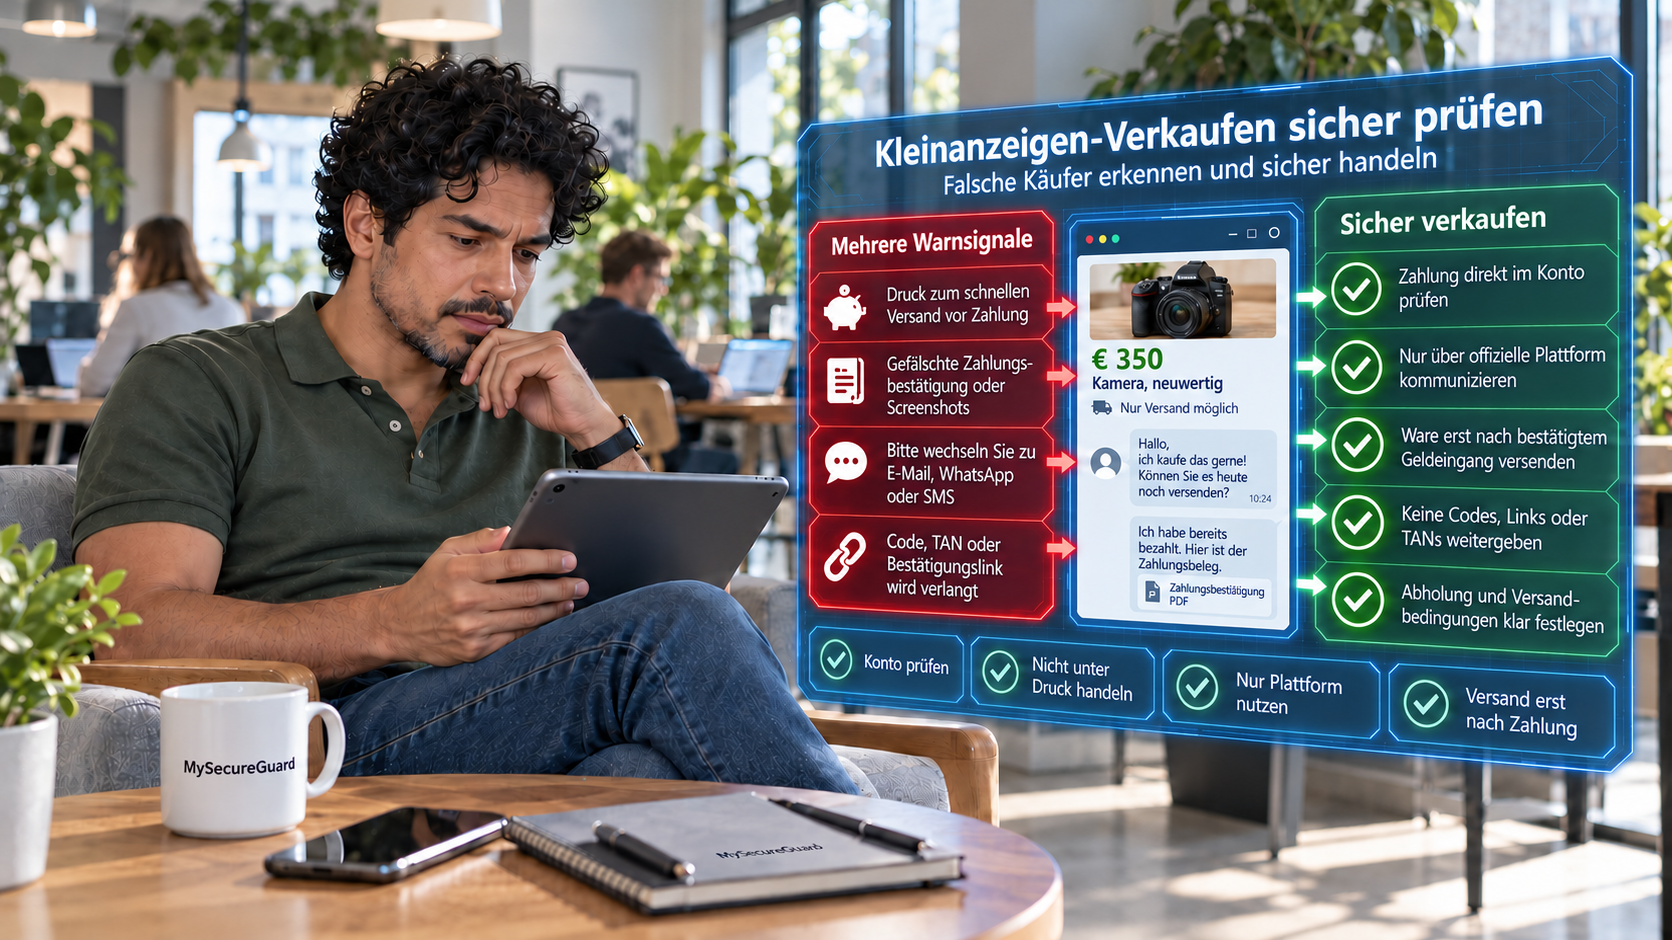
Sie stellen einen Artikel auf einer Kleinanzeigen-Plattform ein und kurz darauf meldet sich ein Interessent. Die Nachricht klingt freundlich, der Kauf scheint schnell erledigt. Dann kommt plötzlich ein Zahlungslink, ein QR-Code, eine angebliche Bestätigung oder die Aufforderung, erst eine Gebühr zu zahlen.
Genau an diesem Punkt sollten Verkäufer aufmerksam werden. Betrüger geben sich gezielt als Käufer aus, um an Kreditkarten-, Banking- oder Zugangsdaten zu gelangen oder Verkäufer zu einer Zahlung zu bewegen. Entscheidend ist deshalb nicht, ob ein Interessent sympathisch oder glaubwürdig wirkt, sondern ob Kommunikation, Zahlungsweg und Übergabe zusammenpassen.
Wenn ein vermeintlicher Käufer Zeitdruck erzeugt, einen externen Zahlungsweg einführt oder zusätzliche Schritte verlangt, nutzen Sie als einfache kognitive Notbremse einen kurzen Drei-Sekunden-Stopp: Klicken, scannen, zahlen oder bestätigen Sie nicht sofort. Prüfen Sie zuerst, ob der behauptete Vorgang im selbst geöffneten offiziellen System tatsächlich existiert. Der Drei-Sekunden-Stopp ist keine Sicherheitsgarantie. Er schafft nur den Moment, in dem Sie den vom Käufer vorgegebenen Ablauf unterbrechen und unabhängig prüfen können.
Akutfall: Wenn Sie schon gehandelt haben
- Nur einen Link geöffnet oder QR-Code gescannt, aber keine Daten eingegeben? Schließen Sie die Seite und öffnen Sie Plattform, Bank oder Zahlungsdienst anschließend ausschließlich über einen selbst bekannten offiziellen Zugang.
- Karten-, Banking- oder Login-Daten eingegeben? Kontaktieren beziehungsweise öffnen Sie den betroffenen echten Dienst unverzüglich über einen unabhängig bekannten offiziellen Weg und leiten Sie dort vorgesehene Sperrmaßnahmen ein.
- TAN oder Bestätigungscode weitergegeben? Kontaktieren Sie den betroffenen Bank- oder Zahlungsdienst sofort über dessen offiziellen Weg, da der Code eine unbefugte Transaktion bestätigt haben kann.
- Geld gezahlt oder Gebühr vorgestreckt? Kontaktieren Sie unverzüglich Ihre Bank beziehungsweise den verwendeten Zahlungsanbieter und sichern Sie alle Belege für eine Strafanzeige.
Das Wichtigste in Kürze
- Ablauf statt Person bewerten: Ein freundlicher oder schneller Interessent ist kein Echtheitsbeweis – ungewöhnlicher Druck, externe Zahlungslinks oder fremde QR-Codes sind Warnsignale.
- Keine Daten für den eigenen Geldeingang: Geben Sie niemals Kreditkarten-, Onlinebanking-, Login-, TAN- oder Bestätigungscodes auf einer vom Käufer geschickten Seite ein, und zahlen Sie keine Vorabgebühr, um Ihren eigenen Verkaufserlös freizuschalten.
- Zahlung nur im eigenen System bestätigen: Ein Screenshot, eine E-Mail oder eine Messenger-Nachricht beweist keinen Zahlungseingang. Prüfen Sie den Status ausschließlich im selbst geöffneten offiziellen Plattform-, Bank- oder Zahlungsdienst, bevor Sie die Ware herausgeben.
Kapitel 1: Warum werden Verkäufer von falschen Käufern angegriffen?
Wer etwas verkaufen möchte, erwartet normalerweise eine einfache Abfolge: Interessent meldet sich, Preis und Übergabe werden geklärt, der Käufer zahlt und die Ware wird übergeben oder versendet.
Betrüger versuchen genau diesen Ablauf zu verändern. Statt Ihnen Geld zu zahlen, führen sie zusätzliche Schritte ein: Sie sollen einen Link öffnen, einen QR-Code scannen, Kartendaten eingeben, einen Bestätigungscode weitergeben oder eine angebliche Gebühr vorstrecken. Die Verbraucherzentrale beschreibt mehrere solcher Maschen gegen Verkäufer, darunter gefälschte Zahlungsseiten, QR-Code-Fallen, manipulierte „Sicher bezahlen"-Abläufe und Transportkosten-Fallen.
Wenn Sie für den Erhalt Ihres eigenen Verkaufserlöses plötzlich sensible Daten eingeben oder selbst Geld zahlen sollen, stoppen Sie den Vorgang und prüfen Sie ihn unabhängig.
Ein Betrugsversuch muss nicht unhöflich oder offensichtlich wirken. Der angebliche Käufer kann freundlich schreiben, sich auf Ihr Angebot beziehen und sogar eine plausible Erklärung für jeden zusätzlichen Schritt liefern. Bewerten Sie deshalb nicht die Person, sondern den Ablauf: Bleibt die Kommunikation innerhalb der Plattform? Passt der vorgeschlagene Zahlungsweg zur vereinbarten Methode? Sehen Sie den Zahlungsstatus im selbst geöffneten offiziellen System? Werden plötzlich zusätzliche Daten, Codes oder Gebühren verlangt?
↑ Zurück zum Inhaltsverzeichnis
Kapitel 2: Welche Warnsignale sprechen für einen falschen Käufer?
Ein einzelnes Warnsignal beweist keinen Betrug. Mehrere Auffälligkeiten zusammen sind jedoch ein klarer Grund, den Verkauf nicht einfach fortzusetzen.
Ungewöhnlicher Zeitdruck: Der Interessent möchte sofort kaufen, drängt auf schnelle Bestätigung oder behauptet, ein bestimmter Schritt müsse innerhalb weniger Minuten erledigt werden. Zeitdruck darf nie dazu führen, dass Sie einen unbekannten Link öffnen oder einen Zahlungsweg ungeprüft akzeptieren.
Schneller Wechsel zu WhatsApp, Telegram oder E-Mail: Der Wechsel auf einen externen Kommunikationsweg ist für sich allein kein Betrugsbeweis. Kritisch wird er, wenn anschließend Zahlungslinks geschickt werden, QR-Codes erscheinen oder Sie Zugangsdaten eingeben sollen. Für die Kernkommunikation sollten Sie die Plattform nicht verlassen.
Angebliche Zahlung mit zusätzlicher Aktion: Seien Sie besonders vorsichtig bei Aussagen wie „Ich habe schon bezahlt – Sie müssen das Geld nur noch bestätigen" oder „Scannen Sie den QR-Code, um das Geld zu erhalten". Derartige Zusatzschritte müssen Sie unabhängig prüfen. Wie Sie solche Beobachtungen konkret einordnen, zeigt die Entscheidungstabelle in Kapitel 4.
↑ Zurück zum Inhaltsverzeichnis
Kapitel 3: Warum sind externe Zahlungslinks und QR-Codes gefährlich?
Gefälschte Zahlungsseiten können einer echten Plattform oder einem bekannten Zahlungsdienst sehr ähnlich sehen. Genau deshalb reicht die Gestaltung einer Seite nicht aus, um ihre Echtheit zu beurteilen.
Starten Sie bei der Käufernachricht, ohne externe Links oder QR-Codes zu öffnen. Öffnen Sie die Plattform beziehungsweise den vereinbarten Zahlungsdienst selbst über Ihren bekannten offiziellen Zugang und prüfen Sie, ob dort tatsächlich eine Transaktion oder ein notwendiger Schritt angezeigt wird.
Erfolgssignal
Der Vorgang ist im selbst geöffneten offiziellen System nachvollziehbar, ohne dass Sie einen Link oder QR-Code des Käufers verwenden.
Fehlerweg
Ist dort nichts sichtbar oder verlangt der Käufer weiterhin einen externen Link oder QR-Code, geben Sie keine Daten ein und versenden Sie die Ware nicht.
Kleinanzeigen warnt ausdrücklich davor, fremde QR-Codes für den Abschluss eines Verkaufs zu scannen. Das echte „Sicher bezahlen" läuft vollständig innerhalb des Nachrichtenverlaufs der Plattform ab.
↑ Zurück zum Inhaltsverzeichnis
Kapitel 4: Welche Daten dürfen Sie für den Zahlungsempfang nicht preisgeben?
Der Empfang eines Verkaufserlöses darf nicht davon abhängen, dass Sie sensible Sicherheitsdaten auf einer vom Käufer geschickten Seite offenlegen. Besonders kritisch sind Aufforderungen zur Eingabe von vollständigen Kreditkartendaten und Kartenprüfnummer (CVC), Onlinebanking-Passwörtern oder Zugangsdaten sowie TANs, Einmalcodes oder Bestätigungscodes.
Mit der Kombination aus Kartendaten und TAN wird kein Geld empfangen, sondern eine Abbuchung von Ihrem Konto freigegeben. Ein Verkäufer benötigt für den Geldeingang niemals eine TAN.
Entscheidungstabelle: Beobachtung, Einordnung, sicherer Schritt
| Beobachtung | Einordnung und sicherer nächster Schritt |
|---|---|
| Freundlicher Käufer oder schnelles Interesse | Mehrdeutig. Sympathisches Auftreten beweist weder Echtheit noch Betrug. Bewerten Sie den Ablauf: Kommunikation, Zahlungsweg und Transaktionsstatus. |
| Externer Zahlungslink oder QR-Code | Warnsignal. Der Käufer versucht, Sie aus dem offiziellen Plattformweg herauszuführen. Öffnen oder scannen Sie nichts und prüfen Sie den Vorgang nur im selbst geöffneten offiziellen System. |
| Zahlung wird nur per Screenshot oder E-Mail behauptet | Warnsignal. Eine Nachricht oder ein Bild ist kein verlässlicher Zahlungsnachweis. Prüfen Sie den Status direkt in Ihrer Bank- oder Plattform-App. |
| Käufer fordert Vorabgebühr, TAN oder Kartendaten | Warnsignal. Für den Erhalt Ihres Verkaufserlöses sollen Sie selbst zahlen oder Sicherheitsdaten preisgeben. Stoppen Sie den Vorgang, geben Sie keine Daten ein und zahlen Sie nichts. |
Freundlicher Käufer, schnelles Interesse
Mehrdeutig: Ablauf bewerten, nicht die Person.
Externer Zahlungslink oder QR-Code
Warnsignal: nichts öffnen oder scannen, offizielles System nutzen.
Zahlung nur per Screenshot/E-Mail behauptet
Warnsignal: Status direkt in Bank- oder Plattform-App prüfen.
Vorabgebühr, TAN oder Kartendaten gefordert
Warnsignal: stoppen, keine Daten eingeben, nichts zahlen.
↑ Zurück zum Inhaltsverzeichnis
Kapitel 5: Wie erkennen Sie Gebühren-, Kurier- und Geldbotenfallen?
Ein weiterer Betrugsweg beginnt mit einer angeblich besonders bequemen Abholung durch Geldboten, Speditionen oder Kuriere.
Starten Sie bei der angeblichen Kurier-, Geldboten- oder Gebührenforderung. Prüfen Sie unabhängig, ob Sie den Dienst selbst ausgewählt haben und ob im eigenen Konto tatsächlich eine Zahlung sichtbar ist. Achten Sie besonders darauf, ob Sie als Verkäufer Geld vorstrecken oder Guthabencodes übermitteln sollen. Es gibt keinen ungeklärten Zusatzschritt, bei dem Sie für den Erhalt Ihres Verkaufserlöses selbst zahlen müssen – sollten Sie eine Gebühr oder einen Code vorab leisten, zahlen Sie nicht und brechen Sie den Verkauf ab.
Das Warnsignal entsteht durch die Kombination: Unbekannter Käufer + vorgegebener externer Dienst + Verkäufer soll vorab eine Gebühr per Gutscheinkarte oder Überweisung auslegen. Gehen Sie auf solche Vorschläge niemals ein.
Woran erkennen Sie eine Geldboten- oder Gebührenfalle zuverlässig?
- Kurier meldet sich vorab per E-Mail: Ein angeblicher Kurier- oder Geldbotendienst (etwa unter bekannten Namen wie FedEx oder UPS) kontaktiert Sie bereits vor einer angeblichen Geldlieferung per E-Mail. Ein echter Zahlungseingang kündigt sich nicht auf diesem Weg an.
- Vorab-Gebühr für eine „Sonderleistung": Sie sollen selbst eine Gebühr zahlen, etwa für Versicherung, Express-Zustellung oder Freischaltung der angeblichen Geldsendung. Für den Erhalt Ihres eigenen Verkaufserlöses zahlen Sie niemals vorab.
- Zahlung nur mit Guthabenkarten-Codes: Verlangt wird kein regulärer Überweisungsweg, sondern der Code einer Guthaben- oder Geschenkkarte. Ein seriöser Geldtransport verlangt von Ihnen als Empfänger keinen Kartencode.
- Angebliche Verrechnung der Gebühr: Der Käufer behauptet, die Gebühr sei bereits im gesendeten Betrag „eingerechnet", sodass Ihnen kein Verlust entstehe. Diese Zusage lässt sich vor der Zahlung nicht unabhängig prüfen.
- Keine Geldlieferung im eigenen System sichtbar: Der angebliche Geldtransport taucht in keinem eigenen Konto, keiner Banking-App und keinem offiziellen Tracking auf. Ohne diesen Nachweis gibt es keinen Grund, eine Gebühr zu zahlen.
- Kurze Frist für die Gebührenzahlung: Der angebliche Kurier setzt eine knappe Frist, bevor die Sendung angeblich verfällt. Zeitdruck bei einer Vorabzahlung ist unabhängig vom genannten Dienst ein Alarmsignal.
BELEGTER PRAXISFALL
So wirkt die Masche im Alltag: angeblicher Geldbote verlangt Gebühr in Guthabenkarten
Die Polizeiliche Kriminalprävention beschreibt einen Fall, in dem sich ein angeblicher Käufer bereit erklärt, den Kaufbetrag per Kurierdienst (genannt werden unter anderem FedEx und UPS) an den Verkäufer senden zu lassen. Vorab meldet sich eine gefälschte E-Mail im Namen des Kurierdienstes: Für eine „Sonderleistung" – etwa eine Versicherung der Sendung – solle der Verkäufer eine Gebühr vorab in Form von Guthabenkarten-Codes übermitteln. Der Käufer behauptet, diesen Betrag bereits in die Geldsendung eingerechnet zu haben, sodass dem Verkäufer kein Verlust entstehe.
Warnsignale: der Vorab-Kontakt eines angeblichen Kurierdienstes per E-Mail, eine vom Verkäufer zu zahlende Gebühr und die Forderung nach Guthabenkarten-Codes statt eines regulären Zahlungswegs. Richtiger Prüfweg: keine Guthabenkarten-Codes übermitteln, den angeblichen Geldtransport nicht als Zahlungsnachweis akzeptieren und den Vorgang nicht fortsetzen, solange kein Zahlungseingang im eigenen Konto sichtbar ist. Laut Quelle existiert in diesen Fällen keine tatsächliche Geldlieferung; die Täter wollen ausschließlich den Code der Guthabenkarte einlösen.
Quellenhinweis:
Polizeiliche Kriminalprävention der Länder und des Bundes: „Kleinanzeigenbetrug mit Abfrage von Kreditkartendaten und Geldbotendiensten", veröffentlicht 17.02.2022, aktualisiert 18.02.2022. Die Quelle weist selbst darauf hin, dass der Beitrag älter als ein Jahr ist und Angaben sich geändert haben können.
↑ Zurück zum Inhaltsverzeichnis
Kapitel 6: Wie prüfen Sie eine angebliche Zahlung richtig?
Der Käufer schreibt, das Geld sei überwiesen. Verlassen Sie sich nicht auf Screenshots, Überweisungsbelege per PDF oder Bestätigungsmails.
Öffnen Sie Ihre Bank-App, die Plattform oder den vereinbarten Zahlungsdienst selbst und prüfen Sie den tatsächlichen Kontostand beziehungsweise den angezeigten Transaktionsstatus. Entscheidend ist der Eintrag im offiziellen System, nicht ein Screenshot, eine E-Mail oder eine Messenger-Nachricht.
Erfolgssignal
Die Transaktion ist im selbst geöffneten offiziellen System sichtbar und der Status passt zum vorgesehenen Ablauf.
Fehlerweg
Ist die Zahlung dort nicht sichtbar, geben Sie die Ware nicht heraus und versenden Sie sie nicht.
↑ Zurück zum Inhaltsverzeichnis
Kapitel 7: Wie nutzen Sie „Sicher bezahlen" als Verkäufer korrekt?
Die offizielle Funktion „Sicher bezahlen" wickelt Transaktionen treuhänderisch ab. Der Käufer zahlt ein, der Betrag wird verwahrt und erst nach Abschluss der Transaktion an Ihr Bankkonto ausgezahlt: entweder weil der Käufer den Erhalt bestätigt, oder automatisch, wenn der Käufer innerhalb von 14 Tagen nach dem Versand nicht reagiert. Allein der erfolgreiche Versand löst die Auszahlung noch nicht aus.
Öffnen Sie Kleinanzeigen selbst in App oder Website und gehen Sie in den offiziellen Transaktionsverlauf. Prüfen Sie dort, ob „Sicher bezahlen" für genau diesen Verkauf aktiv bestätigt ist. Der gesamte Ablauf findet innerhalb der Plattform statt – Kleinanzeigen versendet niemals Zahlungslinks per SMS oder E-Mail.
Erfolgssignal
Sie sehen den Status „Bezahlt – bitte versenden" direkt in der Kleinanzeigen-App.
Fehlerweg
Ist der Vorgang nur über einen externen Link erreichbar, versenden Sie die Ware nicht.
↑ Zurück zum Inhaltsverzeichnis
Kapitel 8: Wie dokumentieren Sie Ware, Versand und Übergabe rechtssicher?
Eine sorgfältige Dokumentation schützt vor späteren unberechtigten Reklamationen und Streitfällen:
Vor dem Versand: Fotografieren Sie Zustand, Seriennummern, Zubehör und die Verpackung.
Beim Versand: Nutzen Sie ausschließlich versicherten Versand mit Sendungsverfolgung und bewahren Sie den Einlieferungsbeleg sorgfältig auf.
Bei Barzahlung vor Ort: Vereinbaren Sie Treffpunkte an gut beleuchteten, belebten Orten und übergeben Sie die Ware erst nach vollständiger Zählung des Geldes.
↑ Zurück zum Inhaltsverzeichnis
Kapitel 9: Was tun Sie bei Streitfällen, Betrugsverdacht oder bereits erfolgter Zahlung?
Ordnen Sie zuerst ein, was tatsächlich passiert ist, und gehen Sie dann gezielt vor.
Nur einen Link geöffnet oder einen QR-Code gescannt, aber keine Daten eingegeben: Schließen Sie die Seite und öffnen Sie Plattform, Bank oder Zahlungsdienst anschließend ausschließlich über einen selbst bekannten offiziellen Zugang.
Karten-, Banking- oder Login-Daten eingegeben: Kontaktieren beziehungsweise öffnen Sie den betroffenen echten Dienst unverzüglich über einen unabhängig bekannten offiziellen Weg und leiten Sie dort vorgesehene Sperrmaßnahmen ein.
TAN oder Bestätigungscode weitergegeben: Kontaktieren Sie den betroffenen Bank- oder Zahlungsdienst sofort über dessen offiziellen Weg, da der Code eine unbefugte Transaktion bestätigt haben kann.
Geld gezahlt oder eine Gebühr vorgestreckt: Kontaktieren Sie unverzüglich Ihre Bank beziehungsweise den verwendeten Zahlungsanbieter und sichern Sie alle Belege für eine Strafanzeige.
Offizielle Problemmeldung von Kleinanzeigen erhalten: Nicht jedes Problem ist Betrug, erfordert aber klares Handeln. Reagieren Sie innerhalb der genannten Fristen im offiziellen System, laden Sie Ihre Versand- und Zustellnachweise hoch und zahlen Sie niemals außerhalb des Portals Geld zurück.
Unsicher, ob tatsächlich ein Betrugsversuch vorliegt: Starten Sie direkt bei Bank, Kartenanbieter oder Plattform über selbst recherchierte Zugänge und ordnen Sie erst dort ein, ob eine Transaktion oder Meldung tatsächlich existiert.
Bei Betrugsverdacht oder Schadensfall: Lassen Sie kompromittierte Zahlungskarten sofort über Bank, Kartenanbieter oder Plattform sperren und erstatten Sie Strafanzeige. Bei unbefugten TAN-Bestätigungen zählt jede Minute für mögliche Rückbuchungen. Diskutieren Sie nicht mit dem Täter und leisten Sie unter keinen Umständen Nachzahlungen. Erfolg erkennen Sie daran, dass alle Zugänge gesichert, der Zahlungsdienstleister informiert und Anzeige bei der Onlinewache erstattet ist.
↑ Zurück zum Inhaltsverzeichnis
Kapitel 10: Wie kontrollieren Sie einen Verkauf systematisch Schritt für Schritt?
Sie müssen sich nicht jeden Prüfpunkt einzeln merken. Für den Alltag genügt eine verlässliche Reihenfolge:
Schritte für den Alltag
1. Zahlungen nur im eigenen System prüfen: Prüfen Sie Zahlungsbehauptungen ausschließlich in Ihrem selbst geöffneten Bank- oder Plattformkonto. Screenshots oder E-Mails sind kein Beweis für einen Zahlungseingang.
2. Keine externen Links, QR-Codes oder Sicherheitsdaten: Öffnen Sie keine externen Zahlungs- oder Verifizierungslinks des Käufers, scannen Sie keine QR-Codes, um angeblich Geld zu erhalten, und geben Sie niemals Kreditkartenprüfnummern, Onlinebanking-Passwörter oder TANs preis.
3. Keine Vorabgebühren zahlen: Zahlen Sie keine Vorabgebühren für Kuriere, Speditionen oder angebliche Freischaltungen, um Ihren eigenen Verkaufserlös zu erhalten.
4. Versand erst nach verlässlicher Zahlungsbestätigung: Bei „Sicher bezahlen“ prüfen Sie im selbst geöffneten Kleinanzeigen-Transaktionsverlauf, ob die Zahlung bestätigt wurde und der Versand ansteht. Das Geld wird zunächst verwahrt; die Auszahlung auf Ihr Bankkonto erfolgt erst nach Abschluss der Transaktion. Bei direkter Banküberweisung prüfen Sie vor dem Versand den tatsächlichen Geldeingang in Ihrem Bankkonto. Bewahren Sie Versand- und Einlieferungsbelege auf.
5. Bei Zweifeln handeln: Treten Streitfälle, Betrugsverdacht oder bereits erfolgte Zahlungen auf, ordnen Sie die Situation anhand von Kapitel 9 ein und leiten die passenden Schritte ein.
Weiterführende Anleitungen:
↑ Zurück zum Inhaltsverzeichnis
Offizielle Hilfe und Anlaufstellen
Vier offizielle Angebote für unterschiedliche Anliegen rund um den Verkauf auf Kleinanzeigen. Bei einem laufenden Betrugsversuch oder unberechtigten Abbuchungen nutzen Sie zuerst die passenden Sofortmaßnahmen. Diese Übersicht ersetzt keine unmittelbare Kontaktaufnahme mit der eigenen Bank.
Service-Center des BSI
IT-SicherheitInformationen und Unterstützung bei Fragen zur IT- und Cybersicherheit.
Kleinanzeigen Hilfebereich
Plattform-SupportOffizielle Hilfe zu „Sicher bezahlen", verdächtigen Aktivitäten und Meldewegen für betrügerische Profile.
Verbraucherzentrale Bundesverband
BeratungFachberatung zu Betrugsfällen, unberechtigten Forderungen und unseriösen Online-Käufern.
WEISSER RING e.V.
OpferhilfeKostenlose Unterstützung, menschlicher Beistand und Begleitung für Betrugsopfer.
Quellen
Verbraucherzentrale: Betrug mit Kleinanzeigen: Diese Maschen sollten Sie kennen. Abrufdatum: 05.10.2026.
Kleinanzeigen: Phishing mit QR-Codes erkennen und vermeiden. Abrufdatum: 05.10.2026.
Kleinanzeigen: So funktioniert der Verkauf mit „Sicher bezahlen". Abrufdatum: 05.10.2026.
Kleinanzeigen: Wie erhalte ich als Verkäufer bei „Sicher bezahlen" mein Geld? Abrufdatum: 05.10.2026.
Kleinanzeigen: Wie handle ich sicher? Abrufdatum: 05.10.2026.
Ratgeber Internetkriminalität / Polizei-Prävention: Kleinanzeigenbetrug mit Abfrage von Kreditkartendaten und Geldbotendiensten. Veröffentlicht 17.02.2022, aktualisiert 18.02.2022. Abrufdatum: 05.10.2026. Für die in Kapitel 5 dokumentierte Fallillustration.