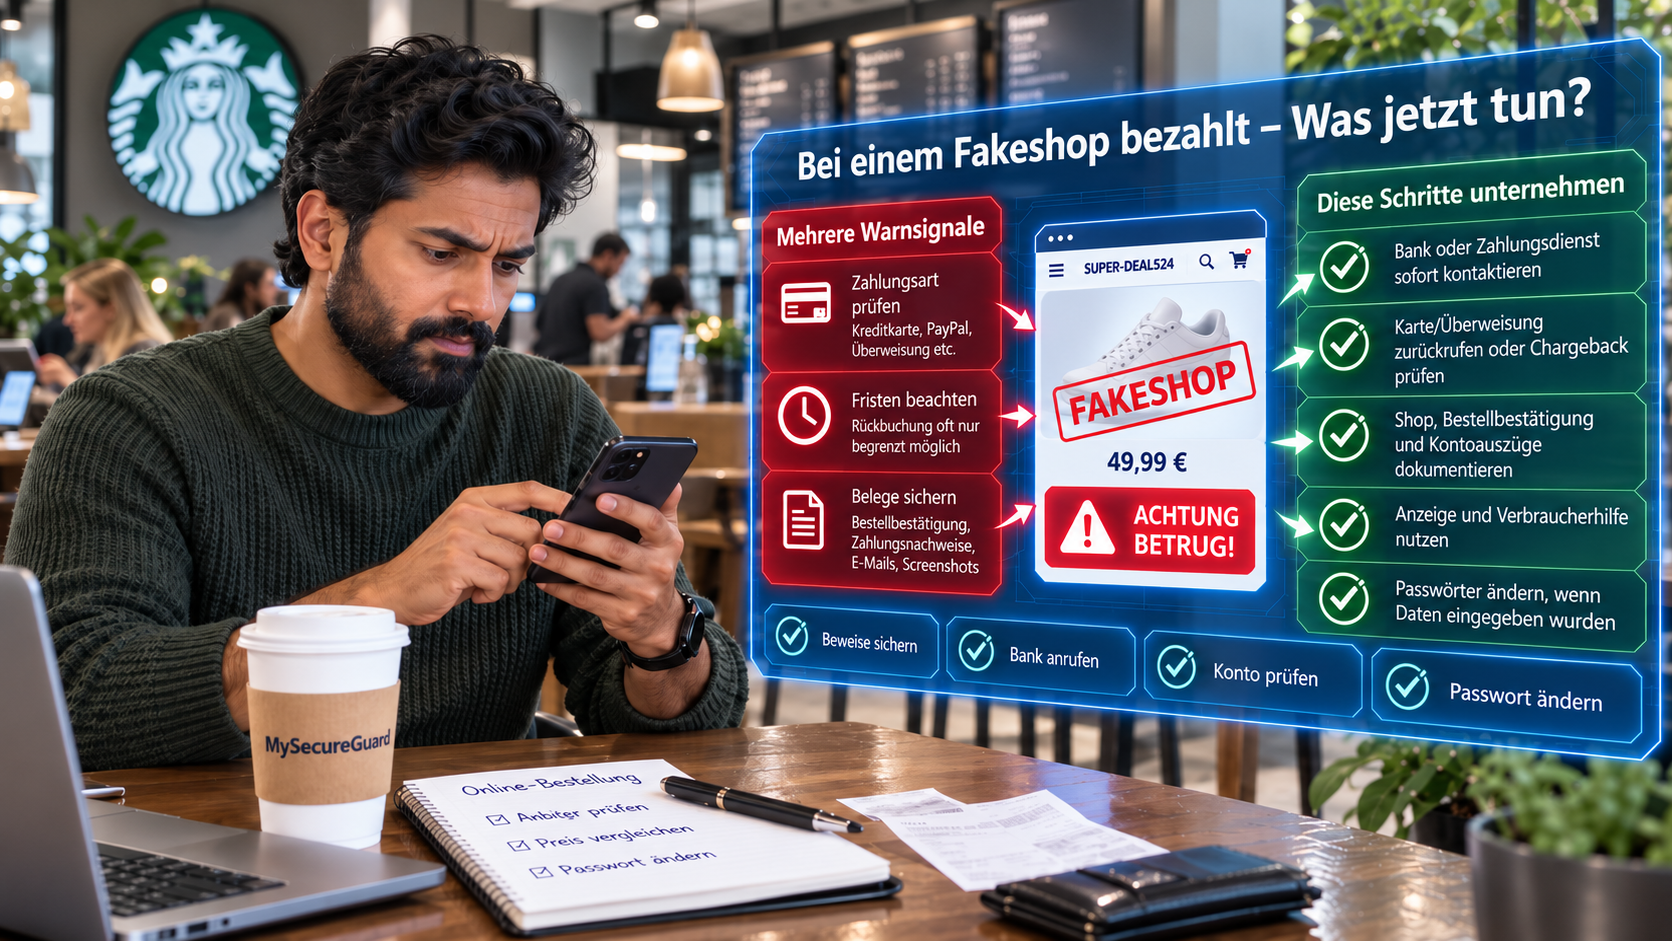
Sie haben bei einem mutmaßlichen Fakeshop bestellt, Sie haben bereits bezahlt oder Zahlungs- beziehungsweise Kartendaten eingegeben. Jetzt können schnelle und geordnete Maßnahmen entscheidend sein. Dieser Artikel zeigt Ihnen konkret, was Sie nach einer Zahlung an einen verdächtigen Shop noch tun können – und worauf Sie bei den verschiedenen Zahlungsarten achten sollten.
Wenn nach der Zahlung weitere Forderungen, Drohungen oder angeblich dringende Freischaltungen auftauchen, nutzen Sie als einfache kognitive Notbremse einen kurzen Drei-Sekunden-Stopp: Zahlen, klicken oder bestätigen Sie nicht sofort. Prüfen Sie zuerst Zahlungsart, Transaktionsstatus und den offiziellen Kontaktweg zu Bank oder Zahlungsdienst.
SICHERER WEG
Der Drei-Sekunden-Stopp ist keine Sicherheitsgarantie. Er verhindert nur, dass Sie auf eine weitere Forderung reagieren, bevor der konkrete Zahlungsweg unabhängig geprüft wurde.
Was ist jetzt Ihr unmittelbarer nächster Schritt?
Ordnen Sie zuerst ein, was bereits passiert ist:
- Bezahlt, aber keine weiteren unautorisierten Buchungen sichtbar: Bestimmen Sie die Zahlungsart und kontaktieren Sie Bank, Kartenanbieter oder Zahlungsdienst möglichst schnell über einen selbst recherchierten offiziellen Weg.
- Weitere nicht autorisierte Karten- oder Kontobewegungen sichtbar: Kontaktieren Sie Bank oder Kartenanbieter unverzüglich über einen offiziellen Kontaktweg und lassen Sie notwendige Sperr- oder Schutzmaßnahmen prüfen.
- Karten-, Banking-, Login-, TAN- oder Sicherheitsdaten eingegeben: Teilen Sie dem betroffenen offiziellen Anbieter mit, welche Daten betroffen sind, und klären Sie die erforderlichen Schutzmaßnahmen.
- Der Shop fordert weiteres Geld: Zahlen Sie nichts weiter, solange die Forderung nicht unabhängig bestätigt ist.
- Belege vorhanden: Sichern Sie Bestellbestätigung, Zahlungsnachweis, Shop-URL, E-Mails, Screenshots und Empfängerdaten unverändert.
Erfolgssignal: Weitere Zahlungen sind gestoppt, der konkrete Zahlungsweg ist bestimmt, der zuständige offizielle Anbieter ist kontaktiert und vorhandene Belege sind gesichert.
Fehlerweg: Sind Zahlungsart oder zuständiger Anbieter unklar, raten Sie nicht und nutzen Sie keine Links des verdächtigen Shops. Prüfen Sie Kontoauszug, Kartenabrechnung oder das offizielle Konto des Zahlungsdienstes.
DAS WICHTIGSTE IN KÜRZE
- Leisten Sie keine weiteren Zahlungen an den verdächtigen Shop.
- Kontaktieren Sie Ihre Bank oder Ihren Zahlungsdienst über einen selbst recherchierten offiziellen Kontaktweg – möglichst schnell.
- Möglichkeiten zur Rückholung hängen stark von der Zahlungsart und dem aktuellen Transaktionsstatus ab.
- Sichern Sie Bestellbestätigung, Zahlungsnachweis, E-Mails, Screenshots und alle relevanten Unterlagen.
- Bei Verdacht auf Kreditkartenbetrug oder Kontomissbrauch prüfen Sie mit Ihrer Bank, welche zusätzlichen Schutzmaßnahmen nötig sind.
- Erstatten Sie eine Strafanzeige bei der Polizei oder über eine verfügbare Onlinewache.
- Eine Rückholung des Geldes ist nicht garantiert – welche Maßnahmen konkret noch möglich sind, bestimmt Ihre Bank oder Ihr Zahlungsdienst.
- Handeln Sie nicht über die Kontaktwege des verdächtigen Shops weiter.
- Wenn Sie bereits bezahlt haben, Zahlungs-/Kartendaten eingegeben haben oder weitere nicht autorisierte Buchungen sehen, springen Sie direkt zum Akut-Hinweis.
Warum ist schnelles Handeln jetzt wichtig?
Ein Fakeshop ist ein betrügerischer Online-Shop. Betroffene erhalten je nach Fall keine Ware, minderwertige oder gefälschte Produkte oder geraten nach der Zahlung in weitere Probleme.
Wenn Sie bereits bezahlt haben, zählt jetzt vor allem eines: schnell reagieren. Je nach Zahlungsart und Transaktionsstatus können Bank, Kartenanbieter oder Zahlungsdienst noch prüfen, ob eine Zahlung gestoppt, zurückgerufen, reklamiert oder über einen vorgesehenen Schutzmechanismus beanstandet werden kann. Deshalb sollten Sie möglichst schnell handeln.
Gleichzeitig ist es wichtig zu verstehen: Es gibt keine Garantie, dass das Geld zurückkommt. Welche Möglichkeiten überhaupt noch bestehen, hängt vor allem davon ab, mit welcher Zahlungsart Sie bezahlt haben und in welchem Status sich die Transaktion gerade befindet. Das bestimmt allein Ihre Bank oder Ihr Zahlungsdienst nach Prüfung des konkreten Falls.
↑ Zurück zum Inhaltsverzeichnis
Was sollten Sie als Erstes nach dem Fakeshop-Verdacht tun?
Das ist der erste und wichtigste Schritt.
Ort: Bleiben Sie außerhalb weiterer Zahlungslinks oder Shop-Nachrichten und öffnen Sie Bank oder Zahlungsdienst nur über einen selbst recherchierten offiziellen Weg.
Handlung: Stoppen Sie zusätzliche Zahlungen und reagieren Sie nicht auf neue Gebühren-, Zoll-, Versicherungs- oder Freischaltforderungen.
Kriterium: Prüfen Sie, ob die Forderung unabhängig von der verdächtigen Shop-Kommunikation bestätigt werden kann.
Erfolgssignal: Es fließt kein weiteres Geld ab, bevor die Forderung unabhängig geklärt wurde.
Fehlerweg: Lässt sich die Forderung nicht unabhängig bestätigen, zahlen Sie nicht.
ACHTUNG / SOFORT STOPPEN
Leisten Sie bei einem bereits verdächtigen Shop keine weiteren Zahlungen, solange die Forderung nicht unabhängig über Bank, Zahlungsdienst oder eine andere offizielle Stelle geklärt ist.
Bei einem bereits verdächtigen Shop können zusätzliche Zahlungsforderungen ein weiteres Warnsignal sein, beispielsweise angeblich für:
- Versandkosten
- Zollgebühren
- Versicherung
- Freigabe
- Nachzahlung
- Bearbeitung oder Provisionen
Leisten Sie keine dieser Zahlungen, solange Sie den Shop nicht unabhängig überprüft haben.
Wenn bereits Fakeshop-Verdacht besteht:
- Beenden Sie weitere Bestellungen.
- Zahlen Sie nicht über Links, die der Shop Ihnen zusendet.
- Klicken Sie nicht auf Zahlungsaufforderungen aus E-Mails des verdächtigen Shops.
- Falls eine Kontaktaufnahme noch sinnvoll ist, nutzen Sie möglichst unabhängig recherchierte Kontaktinformationen und nicht ungeprüft einen Link aus einer verdächtigen Shop-Nachricht.
↑ Zurück zum Inhaltsverzeichnis
Welche Zahlungsart haben Sie verwendet?
Das ist die zentrale Frage, denn jede Zahlungsart hat unterschiedliche Rückholmöglichkeiten – oder gar keine.
Ort: Öffnen Sie Kontoauszug, Kartenabrechnung oder das offizielle Konto Ihres Zahlungsdienstes.
Handlung: Stellen Sie fest, ob Sie per Überweisung, Lastschrift, Kreditkarte oder über einen Zahlungsdienst beziehungsweise Marktplatz bezahlt haben.
Kriterium: Die konkrete Zahlungsart und der aktuelle Transaktionsstatus bestimmen die möglichen nächsten Schritte.
Erfolgssignal: Sie können Zahlungsart und Transaktion eindeutig benennen.
Fehlerweg: Sind Sie unsicher, raten Sie nicht; prüfen Sie den Buchungstext oder fragen Sie Bank beziehungsweise Zahlungsdienst über den offiziellen Kontaktweg.
WICHTIG / PRÜFEN
Die Zahlungsart bestimmt, welche Rückruf-, Reklamations- oder Schutzmöglichkeiten überhaupt geprüft werden können. Eine pauschale Rückholgarantie gibt es nicht.
Schauen Sie auf Ihrem Kontoauszug oder in Ihrem Zahlungsdienst nach:
- Haben Sie überwiesen (Banküberweisung)?
- Wurde per Lastschrift abgebucht?
- Haben Sie mit Kreditkarte gezahlt?
- Haben Sie einen Zahlungsdienst oder Online-Marktplatz mit Käuferschutz genutzt?
- Ist eine andere Zahlungsart betroffen?
Die folgenden Kapitel erklären für jede Zahlungsart, wie Sie vorgehen sollten.
Wie unterscheiden Sie einen mehrdeutigen Fall von einem akuten Handlungsbedarf?
| Beobachtung | Einordnung und sicherer nächster Schritt |
|---|---|
| Sie haben bereits bezahlt, aber keine weitere Abbuchung bemerkt | [MEHRDEUTIG / PRÜFEN] Der konkrete nächste Schritt hängt von Zahlungsart und Transaktionsstatus ab; eine Rückholung ist nicht garantiert. [SICHERER SCHRITT] Ermitteln Sie die Zahlungsart und kontaktieren Sie Bank oder Zahlungsdienst möglichst schnell über einen offiziellen Weg. |
| Der Shop fordert nachträglich weitere Gebühren oder Zahlungen | [ALARM / GEFAHR] Zusätzliche Forderungen können bei einem bereits verdächtigen Shop ein weiteres Warnsignal sein. [SICHERER SCHRITT] Zahlen Sie nichts weiter, bevor die Forderung unabhängig geklärt ist. |
| Sie sehen nicht autorisierte Karten- oder Kontobewegungen | [ALARM / GEFAHR] Das ist von einem selbst ausgelösten Kauf zu unterscheiden und kann auf Missbrauch hinweisen. [SICHERER SCHRITT] Kontaktieren Sie Bank oder Kartenanbieter unverzüglich über einen selbst recherchierten offiziellen Kontaktweg. |
| Sie haben Belege, Bestellbestätigung und Zahlungsnachweis gesichert | [SICHERER SCHRITT] Die wesentlichen Informationen für Bank, Zahlungsdienst, Verbraucherberatung oder Polizei sind dokumentiert. Bewahren Sie Originale und Screenshots unverändert auf. |
Beobachtung
Einordnung und sicherer nächster Schritt
Beobachtung
Einordnung und sicherer nächster Schritt
Beobachtung
Einordnung und sicherer nächster Schritt
Beobachtung
Einordnung und sicherer nächster Schritt
↑ Zurück zum Inhaltsverzeichnis
Was tun Sie, wenn Sie per Banküberweisung bezahlt haben?
Überweisungen sind aus Verbrauchersicht die riskanteste Zahlungsart – es gibt normalerweise keine automatische Rückholung wie bei Kreditkarten oder Lastschriften.
Ort: Kontaktieren Sie Ihre Bank über einen selbst recherchierten offiziellen Kontaktweg.
Handlung: Nennen Sie Empfänger-IBAN, Betrag, Datum und den Betrugsverdacht und fragen Sie nach noch möglichen Stopp- oder Rückrufmaßnahmen.
Kriterium: Entscheidend ist der konkrete Status der Überweisung und was Ihre Bank noch veranlassen kann.
Erfolgssignal: Ihre Bank hat den Fall aufgenommen und Ihnen mitgeteilt, welche Maßnahmen noch möglich sind.
Fehlerweg: Nehmen Sie eine Rückholung nicht als garantiert an und leisten Sie keine weitere Zahlung.
Handeln Sie schnell:
- Kontaktieren Sie Ihre Bank so schnell wie möglich – am besten telefonisch über einen selbst recherchierten, offiziellen Kontaktweg (nicht über einen Bank-Link aus einer fremden E-Mail).
- Teilen Sie mit, dass Sie verdächtigen Betrug vermuten. Geben Sie an:
- Empfänger-IBAN und Name
- Betrag
- Überweisung-Datum
- Empfänger-Name (falls bekannt)
- Fragen Sie, ob die Überweisung noch gestoppt oder rückgängig gemacht werden kann.
Wichtig: Ob ein Stopp oder Rückruf noch möglich ist, hängt vom konkreten Status der Überweisung und von den Möglichkeiten Ihrer Bank ab. Eine bereits ausgeführte Überweisung lässt sich nicht einfach wie eine Lastschrift zurückgeben.
Sicherer Weg: Kontaktieren Sie Ihre Bank so schnell wie möglich und lassen Sie prüfen, welche Maßnahmen in Ihrem konkreten Fall noch möglich sind. Eine Rückholung ist nicht garantiert.
↑ Zurück zum Inhaltsverzeichnis
Was tun Sie, wenn per Lastschrift abgebucht wurde?
Lastschriften haben aus Verbrauchersicht mehr Schutz als Überweisungen.
Ort: Kontaktieren Sie Ihre Bank über einen selbst recherchierten offiziellen Kontaktweg.
Handlung: Klären Sie, ob die Lastschrift von Ihnen autorisiert wurde und welche Rückgabemöglichkeiten für genau diese Buchung gelten.
Kriterium: Autorisierte und nicht autorisierte Lastschriften müssen getrennt beurteilt werden.
Erfolgssignal: Ihre Bank hat die konkrete Lastschrift eingeordnet und die anwendbaren Möglichkeiten beziehungsweise Fristen benannt.
Fehlerweg: Verlassen Sie sich nicht auf pauschale Internetfristen, wenn der konkrete Fall noch nicht von Ihrer Bank geprüft wurde.
So gehen Sie vor:
- Kontaktieren Sie Ihre Bank über einen selbst recherchierten offiziellen Kontaktweg.
- Schildern Sie den Sachverhalt korrekt: Haben Sie die Lastschrift selbst autorisiert oder handelt es sich um eine Abbuchung, die Sie nicht freigegeben haben?
- Fragen Sie, welche Rückgabemöglichkeiten und Fristen für genau diese Lastschrift gelten.
Wichtig: Autorisierte und nicht autorisierte Lastschriften sind rechtlich und praktisch nicht dasselbe. Lassen Sie Ihre Bank prüfen, welche Rückgabemöglichkeit im konkreten Fall besteht. Verlassen Sie sich nicht auf eine pauschale Frist aus dem Internet.
Was sollten Sie bei einer Lastschrift zuverlässig wissen?
Lastschrift ist leichter rückholbar als Überweisung
Anders als eine bereits ausgeführte Überweisung lässt sich eine Lastschrift grundsätzlich zurückbuchen. Das macht sie aus Verbrauchersicht zur vergleichsweise günstigeren Zahlungsart, wenn es zum Streitfall kommt.
Genehmigte oder nicht genehmigte Lastschrift?
Entscheidend ist, ob Sie die Abbuchung selbst freigegeben haben (etwa durch ein Lastschriftmandat beim Fakeshop-Kauf) oder ob sie ohne Ihre Zustimmung erfolgte. Beide Fälle werden unterschiedlich behandelt.
Acht Wochen bei einer genehmigten Lastschrift
Eine von Ihnen genehmigte Lastschrift lässt sich laut Verbraucherzentrale innerhalb von acht Wochen ab dem Zeitpunkt der Abbuchung bei Ihrer Bank zurückbuchen lassen.
Bis zu 13 Monate bei einer nicht genehmigten Lastschrift
Wurde die Lastschrift nicht von Ihnen autorisiert, gilt laut Verbraucherzentrale eine deutlich längere Frist von bis zu 13 Monaten nach der Abbuchung.
Ihre Bank ordnet den konkreten Fall ein
Ob ein Fakeshop-Kauf als genehmigt oder nicht genehmigt gilt und welche Frist tatsächlich anwendbar ist, entscheidet Ihre Bank anhand des Einzelfalls – keine pauschale Garantie.
Trotz Frist: Schnelles Handeln verbessert Ihre Chancen
Auch innerhalb der grundsätzlich längeren Lastschrift-Fristen gilt: Je früher Sie Ihre Bank informieren, desto eher lassen sich weitere Schäden oder Unklarheiten vermeiden.
Belegter Fall · Kriminalpolizei Bad Hersfeld / Mimikama · Stand 24.08.2017
So kann schnelles Handeln bei Fakeshop-Zahlungen helfen: ein dokumentierter Fall aus Bad Hersfeld
Laut Mimikama-Bericht unter Bezug auf die Kriminalpolizei Bad Hersfeld überwies ein Rentner über 8.500 Euro an einen angeblichen Online-Shop für Wertmetalle, um einen 250-Gramm-Goldbarren zu kaufen. Nachdem die Bank des Rentners Unregelmäßigkeiten bei der Überweisung meldete und die Kriminalpolizei eingeschaltet wurde, stellte sich heraus, dass das Empfängerkonto bereits gesperrt war. Die Quelle wertet eine Rückbuchung der Überweisung dadurch als wahrscheinlich, bestätigt sie aber nicht abschließend.
Warnsignale: Ein unbekannter Online-Shop für hochpreisige Wertmetalle und eine Zahlung ohne vorherige unabhängige Prüfung des Anbieters.
Richtiger Prüfweg: Nach einer Zahlung an einen verdächtigen Shop die eigene Bank unverzüglich über einen offiziellen Kontaktweg informieren, unabhängig von der verwendeten Zahlungsart.
Grenze: Dieser Fall wurde per Überweisung bezahlt, nicht per Lastschrift; ein vergleichbar dokumentierter Einzelfall speziell zu einer Lastschrift-Rückbuchung nach Fakeshop-Betrug war nicht auffindbar. Die Lehre aus diesem Fall – schnelles Informieren der eigenen Bank – gilt jedoch unabhängig von der Zahlungsart.
Quelle und Datum: Mimikama, „Polizei warnt vor Fake-Onlineshops – Rentner um 8.500,- Euro betrogen“, veröffentlicht 24.08.2017, unter Bezug auf die Kriminalpolizei Bad Hersfeld.
↑ Zurück zum Inhaltsverzeichnis
Was tun Sie, wenn Sie mit Kreditkarte bezahlt haben?
Hier müssen wir zwei unterschiedliche Situationen unterscheiden:
Ort: Kontaktieren Sie Ihren Kartenanbieter über einen selbst recherchierten offiziellen Kontaktweg.
Handlung: Klären Sie zunächst, ob Sie den Kauf selbst autorisiert haben oder ob zusätzlich nicht autorisierte Kartenumsätze vorhanden sind.
Kriterium: Selbst autorisierte Fakeshop-Zahlungen und unbefugte Kartenzahlungen sind unterschiedliche Fälle.
Erfolgssignal: Der Kartenanbieter hat den Fall eingeordnet und Reklamations-, Chargeback- oder Sperrmöglichkeiten für Ihren konkreten Fall geprüft.
Fehlerweg: Bei nicht autorisierten Umsätzen lassen Sie unverzüglich prüfen, ob Karte oder Zugang gesperrt beziehungsweise ersetzt werden müssen.
Fall 1: Sie haben den Kauf selbst mit Ihrer Kreditkarte bezahlt
Das ist von einer nicht autorisierten Kartenzahlung zu unterscheiden. Die Zahlung wurde zunächst von Ihnen autorisiert, auch wenn sich die Ware als Betrug herausstellt.
Vorgehen:
- Kontaktieren Sie Ihren Kartenanbieter über einen selbst recherchierten Kontaktweg (nicht über einen Link aus einer E-Mail).
- Schildern Sie den Sachverhalt: Sie haben bei einem Online-Shop eingekauft, vermuten nun aber, dass es ein Betrugshop war.
- Fragen Sie, ob ein Chargeback-Verfahren oder eine Reklamation möglich ist.
Ob ein Chargeback- oder Reklamationsverfahren möglich ist, hängt vom konkreten Fall und den Bedingungen des Kartenanbieters ab. Es ist nicht automatisch garantiert, auch wenn es ein Fakeshop war.
Fall 2: Es erscheinen Kreditkarten-Abbuchungen, die Sie NICHT selbst autorisiert haben
Das ist eine andere Situation – dann ist Ihre Karte möglicherweise missbraucht worden.
Handeln Sie sofort:
- Kontaktieren Sie Ihren Kartenanbieter unverzüglich.
- Teilen Sie mit, dass es unbefugte Transaktionen gibt.
- Lassen Sie prüfen, ob die Karte gesperrt oder ersetzt werden sollte.
- Prüfen Sie alle Umsätze und melden Sie weitere verdächtige Buchungen.
Nicht autorisierte Kartenzahlungen sind von einem selbst ausgelösten Fakeshop-Kauf zu unterscheiden. Ihr Kartenanbieter kann Ihnen sagen, welche Schritte und Erstattungsregeln für den konkreten Fall gelten.
↑ Zurück zum Inhaltsverzeichnis
Was tun Sie, wenn Sie einen Zahlungsdienst oder Käuferschutz genutzt haben?
Falls Sie über einen Zahlungsdienst oder einen Marktplatz mit Schutzmechanismen bezahlt haben, kann für die konkrete Transaktion möglicherweise eine Reklamations-, Konflikt- oder Käuferschutzfunktion bestehen.
Ort: Öffnen Sie den offiziellen Zahlungsdienst oder Marktplatz selbst und melden Sie sich dort an.
Handlung: Suchen Sie die konkrete Transaktion und prüfen Sie Reklamations-, Konflikt- oder Käuferschutzfunktionen.
Kriterium: Lesen Sie Bedingungen, Ausschlüsse und Fristen für genau diesen Schutzmechanismus.
Erfolgssignal: Sie wissen, ob Ihre konkrete Transaktion unter die vorhandene Schutzfunktion fällt und haben den vorgesehenen offiziellen Prozess gestartet.
Fehlerweg: Ist der Fall nicht abgedeckt oder unklar, nehmen Sie Käuferschutz nicht als automatische Erstattung an und kontaktieren Sie den Anbieter offiziell.
Vorgehen:
- Öffnen Sie den offiziellen Dienst selbst – melden Sie sich in Ihr Konto ein.
- Suchen Sie Ihre Transaktion und prüfen Sie, ob es eine Reklamations-, Konflikt- oder Käuferschutz-Funktion gibt.
- Lesen Sie die Bedingungen des Schutzes – welche Fälle sind abgedeckt, welche Fristen gelten?
- Reichen Sie einen Reklamations- oder Käuferschutzfall ein, wenn die Bedingungen passen.
Wichtig: Käuferschutz ist nicht gleich Käuferschutz. Jeder Anbieter hat unterschiedliche Bedingungen, Ausschlüsse und Fristen. Vertrauen Sie nicht darauf, dass „Käuferschutz" automatisch bedeutet, dass Sie Ihr Geld zurückbekommen. Lesen Sie die konkrete Richtlinie des Dienstes.
↑ Zurück zum Inhaltsverzeichnis
Welche Beweise sollten Sie jetzt sichern?
Sichern Sie alles, was mit dieser Bestellung und Zahlung zu tun hat – für Ihre Bank, für Polizei und für mögliche weitere Schritte.
Ort: Sichern Sie die Unterlagen aus Shop, E-Mail, Zahlungsdienst und Ihren eigenen Aufzeichnungen.
Handlung: Bewahren Sie Shop-URL, Screenshots, Bestellbestätigung, Zahlungsbelege, Empfängerdaten, Kommunikation und weitere Zahlungsaufforderungen auf.
Kriterium: Die Unterlagen sollen den Kauf, die Zahlung und die Kommunikation nachvollziehbar dokumentieren.
Erfolgssignal: Die wesentlichen Belege liegen unverändert und in lesbarer Qualität vor.
Fehlerweg: Erfinden oder verändern Sie fehlende Unterlagen nicht; sichern Sie nur, was tatsächlich vorhanden ist.
Speichern Sie folgende Unterlagen:
- Die vollständige Shop-URL (Webadresse)
- Screenshots der Produktseite (wie sie ausgesehen hat, als Sie bestellt haben)
- Die Bestellbestätigung oder den Kaufvertrag
- Alle E-Mails der Shop-Betreiber
- Die Rechnung (falls vorhanden)
- Zahlungsaufforderungen oder sonstige Zahlungsinformationen
- Zahlungsbelege (Kontoauszug, Zahlungsdienstbenachrichtigung, Kartenumsatz)
- Bei Überweisungen: IBAN und Name des Empfängers
- Screenshots des Impressums des Shops (falls vorhanden)
- Chats oder Nachrichten mit dem Shop, falls geführt
- Versandinformationen oder Tracking-Links
- Alle weiteren Zahlungsaufforderungen des Shops
- Datum und Uhrzeit relevanter Vorgänge (wenn möglich)
Wichtig: Speichern Sie Originale und Screenshots in guter Qualität. Ändern Sie nichts an den Dokumenten. Diese Unterlagen brauchen Sie möglicherweise noch für Ihre Bank, den Zahlungsdienst, die Verbraucherzentrale oder die Polizei.
↑ Zurück zum Inhaltsverzeichnis
Wann sollten Sie Ihre Bank- oder Kartendaten zusätzlich schützen?
Schützen Sie Ihre Zugänge und Konten zusätzlich, wenn:
Ort: Öffnen Sie Bank- oder Kartenkonto ausschließlich über den offiziellen Zugang.
Handlung: Prüfen Sie, ob sensible Daten, TANs oder Zugangsdaten preisgegeben wurden und ob weitere unberechtigte Buchungen vorhanden sind.
Kriterium: Zusätzliche Schutzmaßnahmen sind insbesondere dann relevant, wenn Sicherheitsdaten betroffen sind oder unberechtigte Transaktionen auftauchen.
Erfolgssignal: Bank oder Kartenanbieter hat die Lage bewertet und gegebenenfalls erforderliche Sperr- oder Schutzmaßnahmen eingeleitet.
Fehlerweg: Eine selbst veranlasste Überweisung allein ist noch kein Beweis für kompromittierte Zugangsdaten; lassen Sie den konkreten Fall prüfen.
- Sie Kreditkartendaten auf der verdächtigen Website eingegeben haben
- Sie Ihre Kontodaten oder Online-Banking-Zugänge preisgegeben haben
- Sie eine TAN oder einen Sicherheitscode eingegeben haben
- Sie bemerken, dass weitere, unberechtigte Abbuchungen stattfinden
- Sie verdächtigen, dass Betrüger Zugriff auf Ihr Konto haben
In diesen Fällen:
- Kontaktieren Sie Ihre Bank oder Ihren Kartenanbieter über einen selbst recherchierten Kontaktweg.
- Erklären Sie, welche Daten betroffen sind – Kartendaten, Kontonummer, Zugangsdaten etc.
- Lassen Sie sich beraten, welche Sperr- oder Schutzmaßnahmen für Ihren konkreten Fall erforderlich sind.
- Prüfen Sie Ihre Konten und Kartenumsätze auf weitere auffällige Transaktionen.
Wichtig: Eine selbst veranlasste Überweisung an einen Fakeshop bedeutet nicht automatisch, dass Ihre Zugangsdaten kompromittiert wurden. Ob zusätzliche Sperrmaßnahmen erforderlich sind, sollte die Bank oder der Kartenanbieter anhand des konkreten Falls beurteilen.
Wie ordnen Sie Ihre Situation einer sicheren nächsten Handlung zu?
| Was ist passiert? | Nächster Schritt |
|---|---|
| [MEHRDEUTIG / PRÜFEN] Sie haben selbst eine Überweisung oder Lastschrift an den Fakeshop veranlasst, sehen aber keine weiteren unberechtigten Buchungen. | Das allein beweist noch keinen Zugangsdatenmissbrauch. Lassen Sie den konkreten Fall trotzdem von Ihrer Bank einordnen. |
| [ALARM / GEFAHR] Sie haben Kreditkartendaten auf der verdächtigen Website eingegeben. | Kontaktieren Sie Ihren Kartenanbieter unverzüglich über einen selbst recherchierten offiziellen Kontaktweg und lassen Sie prüfen, ob die Karte gesperrt oder ersetzt werden muss. |
| [ALARM / GEFAHR] Sie haben Online-Banking-Zugangsdaten preisgegeben. | Ändern Sie die Zugangsdaten über den offiziellen Zugang Ihrer Bank und lassen Sie das Konto auf auffällige Anmeldungen prüfen. |
| [ALARM / GEFAHR] Sie haben eine TAN oder einen Sicherheitscode eingegeben. | Kontaktieren Sie Ihre Bank sofort über den offiziellen Weg, da der Code eine unbefugte Transaktion bestätigt haben kann. |
| [ALARM / GEFAHR] Sie bemerken weitere, unberechtigte Abbuchungen. | Kontaktieren Sie Bank oder Kartenanbieter unverzüglich und lassen Sie notwendige Sperr- oder Schutzmaßnahmen prüfen. |
| [MEHRDEUTIG / PRÜFEN] Sie sind unsicher, ob Ihre Zugangsdaten betroffen sind. | Prüfen Sie Konto und Kartenumsätze in Ruhe und lassen Sie im Zweifel Ihre Bank den konkreten Fall einordnen. |
Welche Daten sind betroffen – und was ist jetzt wichtig?
Was ist passiert?
Nächster Schritt
Was ist passiert?
Nächster Schritt
Was ist passiert?
Nächster Schritt
Was ist passiert?
Nächster Schritt
Was ist passiert?
Nächster Schritt
Was ist passiert?
Nächster Schritt
↑ Zurück zum Inhaltsverzeichnis
Wie erstatten Sie Strafanzeige?
Eine Strafanzeige ist der nächste wichtige Schritt.
Ort: Wenden Sie sich an eine Polizeidienststelle oder die für Ihr Bundesland verfügbare Onlinewache.
Handlung: Übermitteln beziehungsweise bringen Sie Zahlungsbelege, Screenshots, Shop-URL, Impressum, Bestellbestätigung und Kommunikation mit.
Kriterium: Schildern Sie den Ablauf sachlich und trennen Sie belegte Tatsachen von Vermutungen.
Erfolgssignal: Der Vorgang ist offiziell angezeigt und die vorhandenen Belege sind dokumentiert.
Fehlerweg: Eine Anzeige ersetzt nicht die zeitkritische Kontaktaufnahme mit Bank oder Zahlungsdienst und garantiert keine Rückholung des Geldes.
Warum Anzeige erstatten?
- Der Betrug wird offiziell dokumentiert.
- Die Polizei kann Ermittlungen aufnehmen.
- Die Anzeige hält den Sachverhalt und die vorhandenen Belege für die Strafverfolgung fest.
Wie Sie eine Anzeige erstatten:
- Wenden Sie sich an eine Polizeidienststelle oder nutzen Sie die für Ihr Bundesland verfügbare Onlinewache.
- Bringen Sie folgende Unterlagen mit oder laden Sie sie hoch:
- Zahlungsbelege
- Screenshots der Shop-Seiten
- Shop-URL und Impressum (falls vorhanden)
- Bestellbestätigung
- E-Mails von den Betrügern
- IBAN oder Kontodaten des Empfängers
- Alle sonstigen Belege
- Schildern Sie sachlich, was passiert ist – ohne Vermutungen als Fakten darzustellen.
Wichtig: Eine Strafanzeige führt nicht automatisch dazu, dass Ihr Geld zurückkommt. Anzeige und Zahlungsrückholung sind unterschiedliche Verfahren. Trotzdem: Eine Anzeige ist sinnvoll und dokumentiert den Fall behördlich.
Wo können Sie den Fakeshop zusätzlich melden?
Neben der Strafanzeige können Sie den Shop zusätzlich mit dem Fakeshop-Finder der Verbraucherzentrale prüfen. Das Werkzeug liefert eine Einschätzung zu einer Shop-Adresse und kann Hinweise auf bereits bekannte Auffälligkeiten geben.
Nutzen Sie diese Prüfung ergänzend. Sie sollte die zeitkritische Kontaktaufnahme mit Bank, Kartenanbieter oder Zahlungsdienst nicht verzögern.
Bei Fragen zu Verbraucherrechten können Sie sich außerdem an eine Verbraucherzentrale wenden.
Wenn Ware angekommen ist
Auch bei einem Fakeshop kann Ware eintreffen – sie kann beispielsweise falsch, minderwertig oder gefälscht sein.
- Dokumentieren Sie Verpackung, Inhalt und erkennbare Abweichungen.
- Bewahren Sie Rechnung, Lieferschein und sonstige Unterlagen auf.
- Entsorgen oder verändern Sie die Ware nicht vorschnell, wenn sie noch für eine Reklamation oder als Nachweis relevant sein könnte.
- Prüfen Sie beim verwendeten Zahlungsdienst oder Kartenanbieter, welche Reklamationsmöglichkeiten für den konkreten Fall bestehen.
Eine Rücksendung sollten Sie nicht pauschal allein aufgrund einer Shop-Nachricht veranlassen, wenn der Shop bereits als verdächtig gilt. Klären Sie vorher den sinnvollen weiteren Weg mit dem zuständigen Zahlungsdienst oder einer Verbraucherberatung.
Wie handeln Sie nach einer Zahlung in fünf Notfallschritten?
Folgen Sie diesem Plan in dieser Reihenfolge:
Ort: Starten Sie außerhalb der Kontaktwege des verdächtigen Shops und nutzen Sie nur offizielle Wege zu Bank, Zahlungsdienst und Polizei.
Handlung: Stoppen Sie weitere Zahlungen, bestimmen Sie die Zahlungsart, kontaktieren Sie den zuständigen Anbieter, sichern Sie Beweise und erstatten Sie Anzeige.
Kriterium: Jeder Schritt muss auf dem tatsächlich verwendeten Zahlungsweg und den vorhandenen Belegen beruhen.
Erfolgssignal: Weitere Zahlungen sind gestoppt, der Zahlungsweg ist geklärt, der zuständige Anbieter ist informiert und die Belege sind gesichert.
Fehlerweg: Bleibt ein Schritt unklar, raten Sie nicht und folgen Sie den konkreten Anweisungen der zuständigen offiziellen Stelle.
Schritt 1: Weitere Zahlungen stoppen
Was tun?
Leisten Sie keine weiteren Zahlungen an den verdächtigen Shop.
Wo?
Handeln Sie nicht über die Kontaktwege des Shops.
Was prüfen?
Werden weitere Gebühren oder Zahlungen gefordert?
Erfolg:
Kein zusätzlicher Geldabfluss.
Sicherer Fehlerweg:
Leisten Sie keine weitere Zahlung, solange die Forderung nicht unabhängig geklärt ist.
Schritt 2: Zahlungsart feststellen
Was tun?
Schauen Sie nach, wie Sie bezahlt haben.
Was prüfen?
- Banküberweisung?
- Lastschrift?
- Kreditkarte?
- Zahlungsdienst?
Erfolg:
Sie kennen Ihren Zahlungsweg genau.
Sicherer Fehlerweg:
Wenn Sie unsicher sind, prüfen Sie Kontoauszug, Kartenabrechnung oder das offizielle Konto des Zahlungsdienstes.
Schritt 3: Bank oder Zahlungsdienst kontaktieren
Was tun?
Kontaktieren Sie Ihre Bank oder Ihren Zahlungsdienst möglichst schnell über einen selbst recherchierten offiziellen Kontaktweg.
Was prüfen?
Welche Möglichkeiten bestehen konkret noch für Ihren Fall – Stopp, Rückruf, Reklamation oder Käuferschutz?
Erfolg:
Ihr Fall wurde beim zuständigen Anbieter aufgenommen und wird geprüft.
Sicherer Fehlerweg:
Nehmen Sie keine Rückholung als garantiert an; folgen Sie den konkreten Anweisungen des zuständigen Instituts.
Schritt 4: Beweise sichern
Was tun?
Sichern Sie alle Unterlagen – Bestelldaten, Zahlungsbelege, E-Mails, Screenshots, Kontodaten.
Erfolg:
Sie haben die wesentlichen Unterlagen für Bank, Zahlungsdienst, Verbraucherberatung und Polizei gesichert.
Sicherer Fehlerweg:
Fehlende Unterlagen nicht nachträglich erfinden oder verändern; sichern Sie, was noch vorhanden ist.
Schritt 5: Anzeige und weitere Meldungen
Was tun?
Erstatten Sie eine Strafanzeige bei der Polizei oder über eine Online-Wache. Melden Sie den Shop gegebenenfalls zusätzlich.
Erfolg:
Der Fall ist bei der Polizei dokumentiert; zusätzliche Meldungen können anschließend ergänzt werden.
Sicherer Fehlerweg:
Wenn eine Onlinewache nicht verfügbar oder ungeeignet ist, wenden Sie sich an eine Polizeidienststelle.
Wie kontrollieren Sie Ihre Sofortmaßnahmen systematisch Schritt für Schritt?
Gehen Sie diese Punkte durch und haken Sie ab, was Sie erledigt haben:
Ihre Auswahl wird nur in diesem Browser auf diesem Gerät gespeichert.
Welche bereits veröffentlichten MySecureGuard-Anleitungen helfen Ihnen weiter?
| Was möchten Sie prüfen? | Passende MySecureGuard-Anleitung |
|---|---|
| Einen verdächtigen Link vor dem Öffnen prüfen | Wie prüfen Sie Links und Webadressen vor dem Klick? |
Was möchten Sie prüfen?
Passende MySecureGuard-Anleitung
ZUM SCHLUSS
Wenn Sie bereits bei einem mutmaßlichen Fakeshop bezahlt haben, zählt schnelles, geordnetes Handeln. Leisten Sie keine weiteren Zahlungen, bestimmen Sie zuerst den verwendeten Zahlungsweg und kontaktieren Sie Bank oder Zahlungsdienst über einen selbst recherchierten offiziellen Kontakt. Sichern Sie anschließend alle Belege und erstatten Sie bei Betrugsverdacht Anzeige. Ob Geld noch zurückgeholt werden kann, hängt vom konkreten Zahlungsweg und Transaktionsstatus ab und ist nicht garantiert.
↑ Zurück zum Inhaltsverzeichnis
SO PRÜFEN WIR
Jeder Artikel wird vor der Veröffentlichung von Rudi Caron inhaltlich geprüft. Dabei werden die verwendeten Quellen durchgelesen und die Aussagen mit den Originalen abgeglichen. Die Links werden auf Erreichbarkeit geprüft. Bei inhaltlichen Änderungen wird das Datum „Zuletzt aktualisiert“ angepasst.
Wo finden Sie Hilfe? Offizielle Anlaufstellen
Hier finden Sie direkte Wege zu Behörden, Meldestellen und Beratungsangeboten. Bei einem laufenden Betrugsversuch oder betroffenem Konto nutzen Sie zuerst die passenden Sofortmaßnahmen im Akut-Hinweis am Artikelanfang. Diese Übersicht ersetzt keine unmittelbare Kontosicherung oder Kontaktaufnahme mit der eigenen Bank.
Service-Center des BSI
IT-SicherheitInformationen und Unterstützung bei Fragen zur IT- und Cybersicherheit.
Onlinewachen der Polizeien der Länder
StrafanzeigeFür geeignete Sachverhalte können Sie online Strafanzeige erstatten oder Hinweise geben. Das Portal führt zur zuständigen Landespolizei; es ist nicht für akute Notfälle gedacht.
Polizeiliche Kriminalprävention (ProPK)
PräventionInformationen, Handlungsempfehlungen und Checklisten zu Phishing, Online-Betrug und anderen Straftaten im Internet.
Verbraucherzentrale Bundesverband
BeratungFachberatung zu Betrugsfällen, unberechtigten Forderungen und unseriösen Online-Shops.
Bundesnetzagentur
Missbrauch meldenMeldestelle für betrügerische Anrufe, Fake-Hotlines, Abzock-Warteschleifen und Rufnummernmissbrauch.
WEISSER RING e.V.
OpferhilfeKostenlose Unterstützung, menschlicher Beistand und Begleitung für Kriminalitäts- und Betrugsopfer.
Stand der Kontakt- und Linkprüfung: 05.10.2026. Angaben können sich ändern; maßgeblich sind die verlinkten offiziellen Angebote.
Quellen
Verbraucherzentrale: Internet-Betrug: So können Sie versuchen, Ihr Geld zurückzuholen. Abrufdatum: 05.10.2026.
URL: https://www.verbraucherzentrale.de/wissen/digitale-welt/onlinehandel/internetbetrug-so-koennen-sie-versuchen-ihr-geld-zurueckzuholen-33155
Verbraucherzentrale: Abzocke online: Wie erkenne ich Fakeshops im Internet?. Abrufdatum: 05.10.2026.
URL: https://www.verbraucherzentrale.de/wissen/digitale-welt/onlinehandel/abzocke-online-wie-erkenne-ich-fakeshops-im-internet-13166
Verbraucherzentrale: Kreditkartenbetrug und Kontobetrug: Das können Sie jetzt tun. Abrufdatum: 05.10.2026.
URL: https://www.verbraucherzentrale.de/wissen/digitale-welt/onlinedienste/kreditkartenbetrug-und-kontobetrug-das-koennen-sie-jetzt-tun-105564
Polizei-Prävention: Fakeshops. Abrufdatum: 05.10.2026.
URL: https://www.polizei-praevention.de/themen-und-tipps/straftaten-im-netz/fakeshops
Polizei-Prävention: Bezahlen im Internet. Abrufdatum: 05.10.2026.
URL: https://www.polizei-praevention.de/themen-und-tipps/basisschutz-empfehlungen/bezahlen-im-internet
Mimikama: Polizei warnt vor Fake-Onlineshops – Rentner um 8.500,- Euro betrogen. Veröffentlicht 24.08.2017, unter Bezug auf die Kriminalpolizei Bad Hersfeld. Abrufdatum: 21.10.2026. Für die in Kapitel 5 ergänzte Fallillustration.
URL: https://www.mimikama.org/?p=129101